
يجيب التوقّع عن سؤال التكلفة الوحيد الذي يطرحه كل من هو خارج الإدارة التجارية: بكم سينتهي هذا المشروع؟
يشمل هذا الموضوع:
توقّع بند موازنة
افتح التوقّع وحدّد، بنداً بنداً، بكم يُنتظر أن ينتهي ذلك البند.
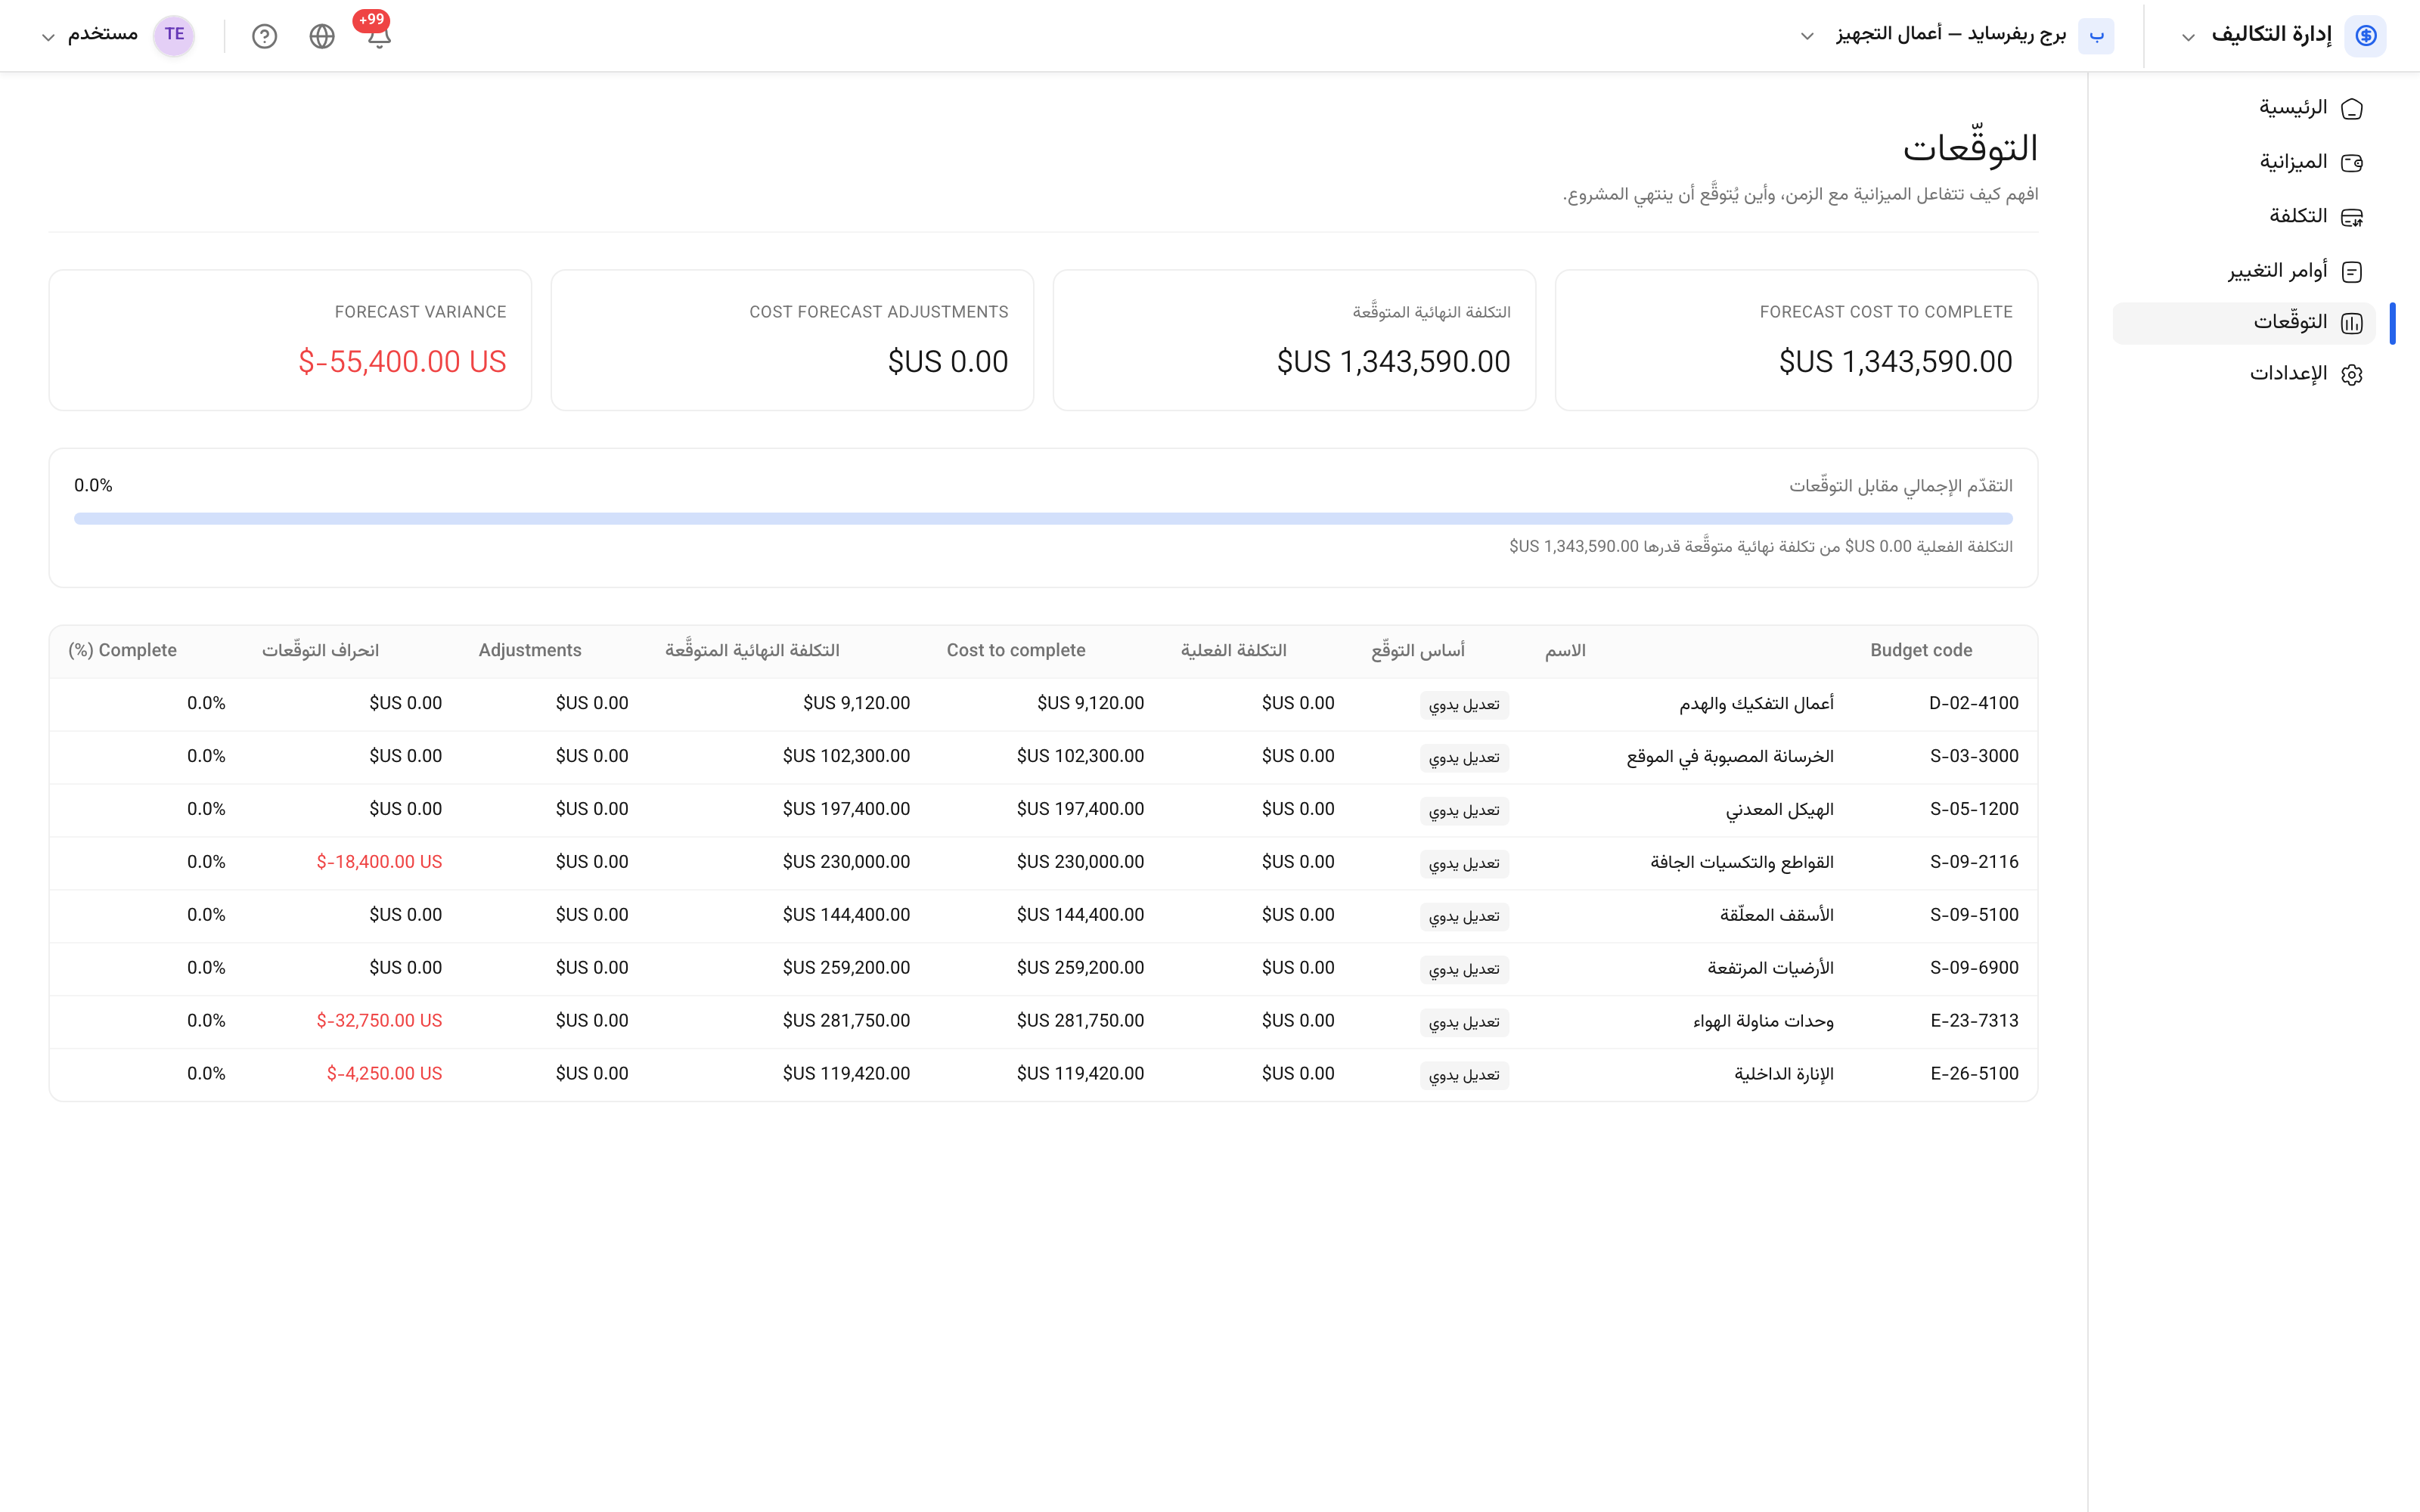 كل بند موازنة بأساس توقّعه وتكلفته النهائية المتوقّعة.
والبنود التي لا توقّع لها تُحمل على موازنتها المنقّحة، وهو افتراض معقول كقيمة افتراضية، وافتراض سيئ إن تُرك على بند تعرف أنه يتجاوز.
الأسس الثلاثة
| الأساس | تُدخل | يناسب |
|---|---|---|
| تعديل يدوي | تكلفة الإنجاز المتبقّية، أو التكلفة النهائية مباشرة | البنود التي لديك رأي فيها |
| الإنجاز الفعلي | الوحدات المتوقّعة أو المنجزة أو نسبة الإنجاز | الأعمال القابلة للقياس — أمتار مربعة من القواطع |
| المدة الزمنية | النافذة التي يتوزّع عليها المورد | التكاليف المرتبطة بالزمن — التجهيزات، إيجار المعدات |
والإنجاز الفعلي هو الأساس الصادق حين يكون العمل قابلاً للقياس: فهو يشتقّ التكلفة النهائية من الوتيرة الحقيقية للعمل، لا من تفاؤل أحدهم.
ماذا يحدث للانحراف
حين يختلف التوقّع عن الموازنة المنقّحة، يمكن حفظ الفرق كانحراف — يُبلَّغ عنه ويُترك للتفسير — أو تحويله إلى تعديل يولّد أمر تغيير محتملاً بقيمة الفرق.
احفظه كانحراف ما دمت تبحث عمّن يتحمّله. وحوّله إلى أمر تغيير محتمل حالما تعرف، ليدخل مسار التغيير بدل أن يبقى في جدول بيانات.