
تحمل إدارة التكاليف الجانب التجاري من العملية: ما الذي رُصد في الميزانية، وما الذي التُزم به، وما الذي تغيّر، وما الذي دُفع.
يشمل هذا الموضوع:
الميزانية
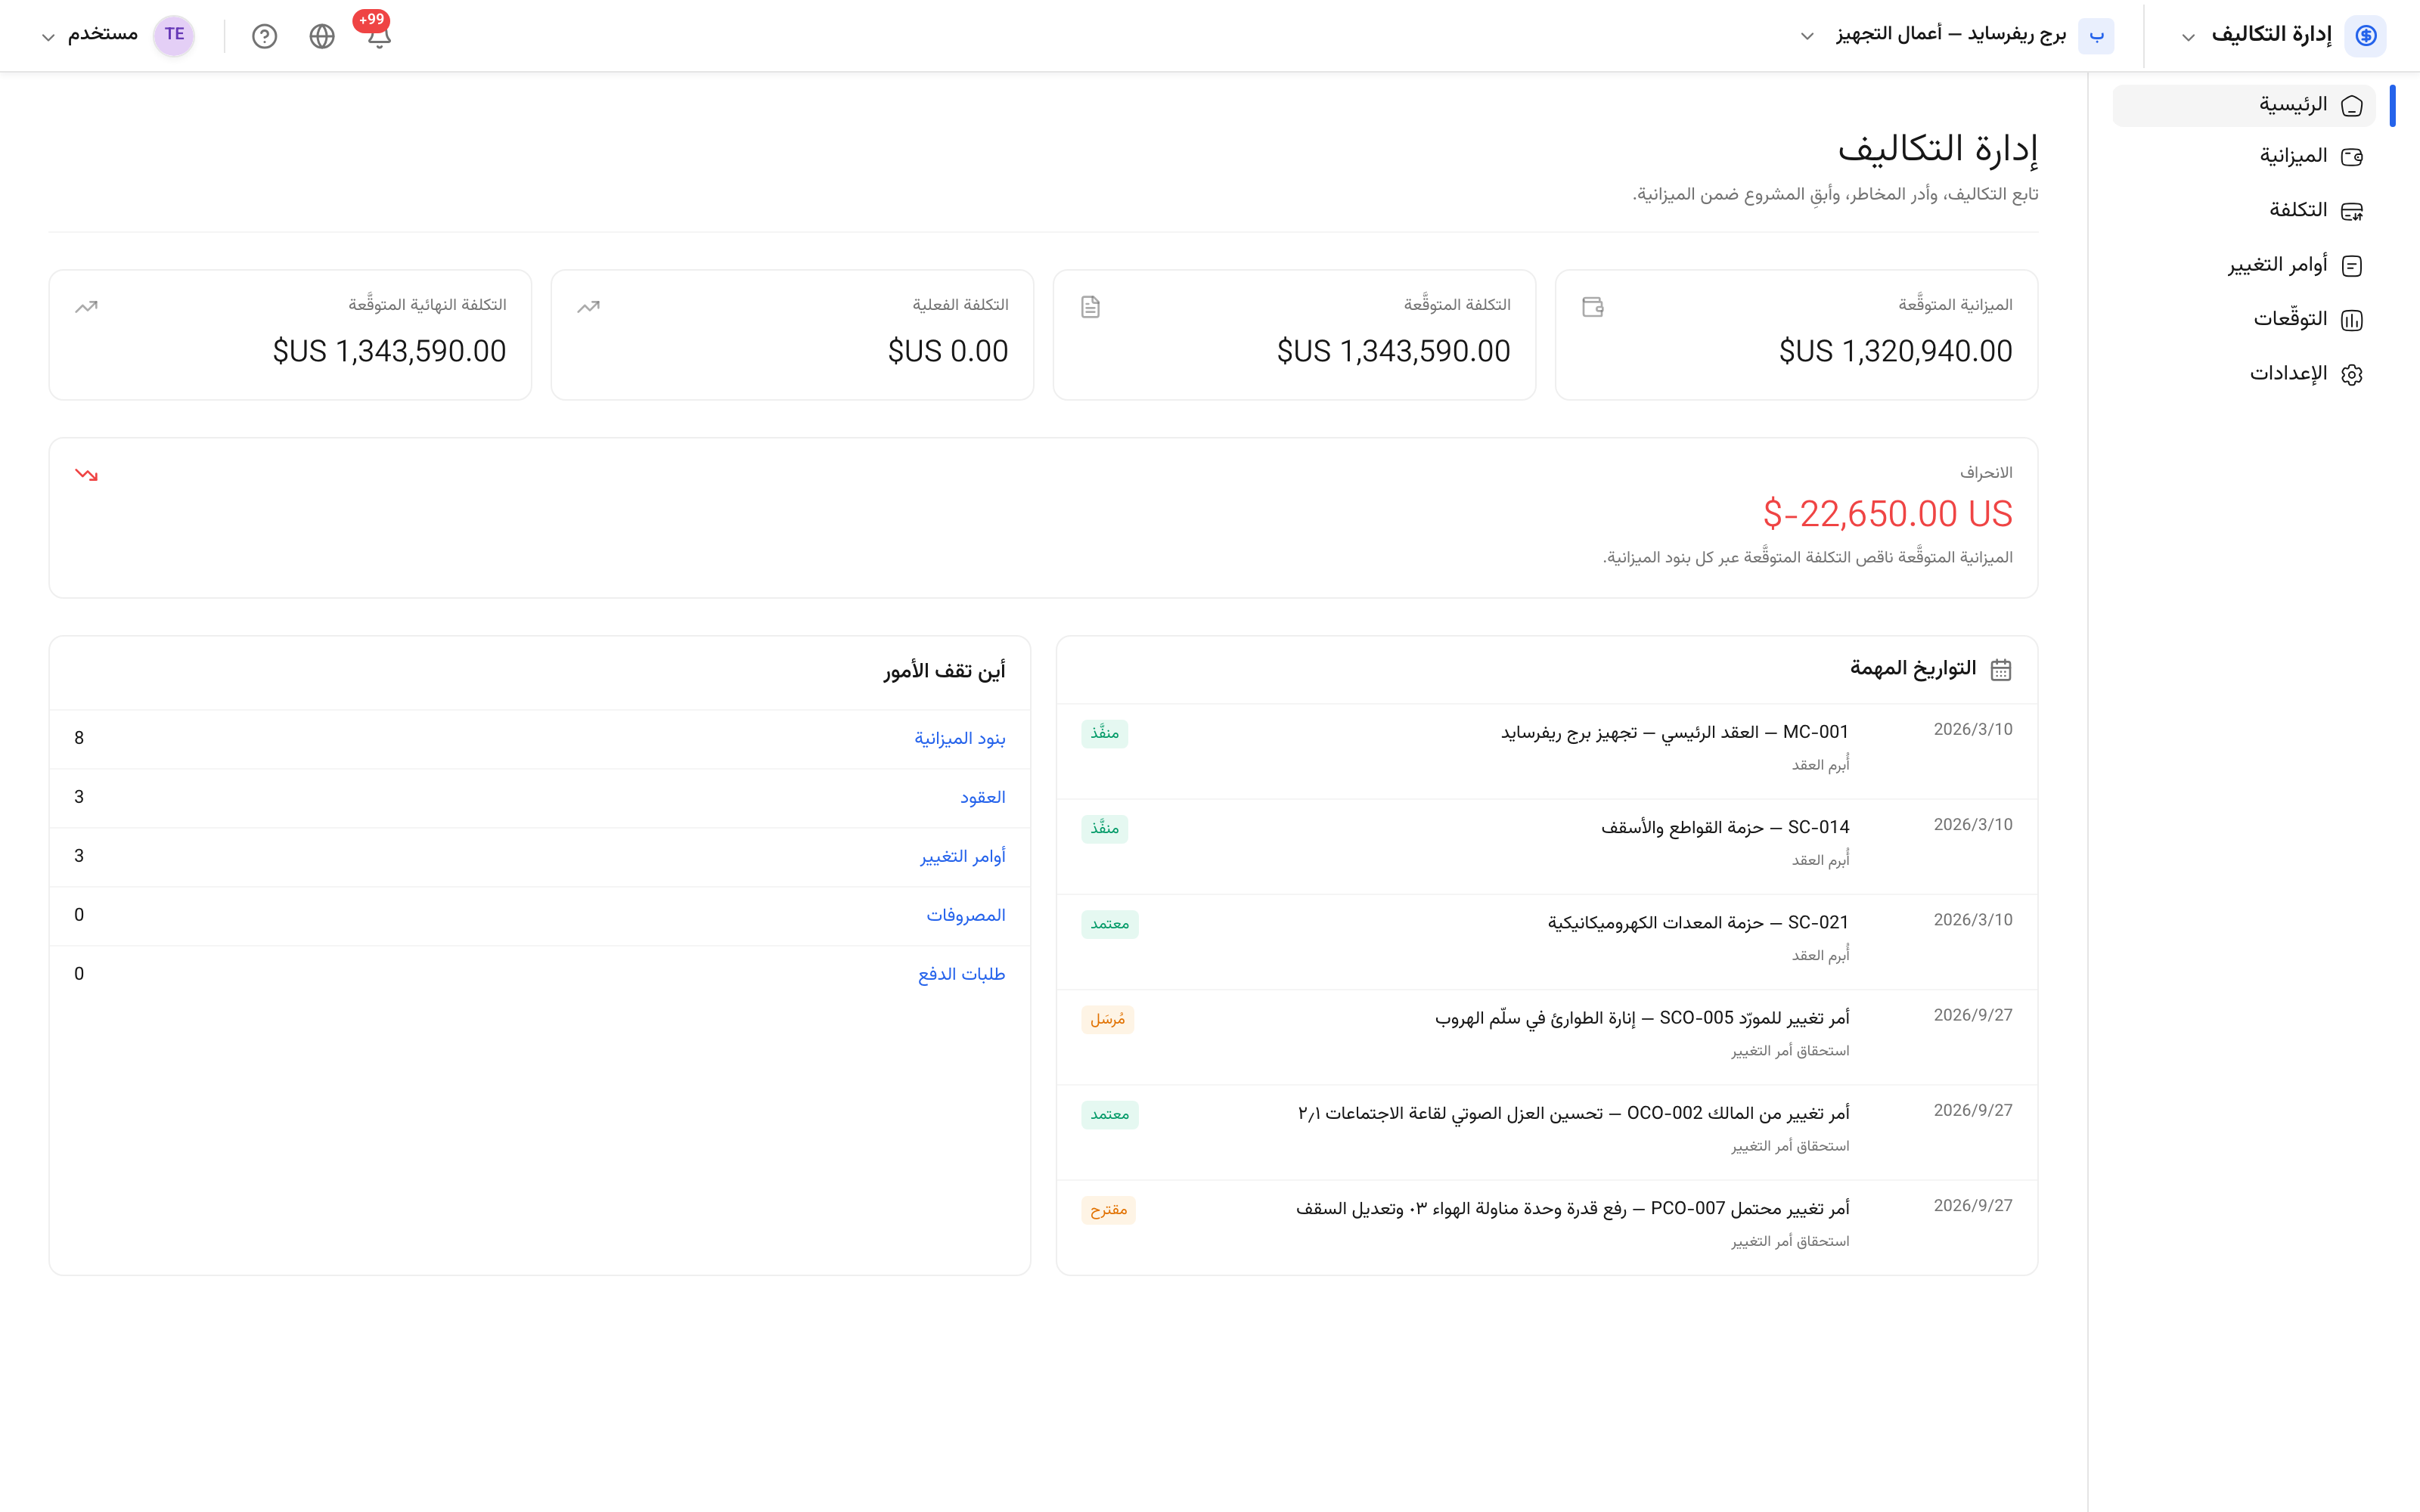
تُبنى الميزانية من بنود تكلفة، لكل واحد رمز واسم ومبلغ. ويمكن تجميع البنود في مقاطع، واللقطة تجمّد الميزانية عند لحظة بعينها ليُقاس ما يتحرّك بعدها عليها.
العقود وأوامر التغيير
- العقد التزام تجاه مورّد أو مقاول باطن.
- أمر التغيير يعدّل عقدًا. ولأوامر التغيير أرقامها وحالاتها، وأمر التغيير المعتمد يحرّك الرقم الملتزم به.
وقفل الميزانية يمنع أي تعديل لاحق، ويُبلَّغ كل من في المشروع عند حدوث ذلك.
المصروفات والدفعات
- المصروف تكلفة تكبّدها المشروع مقابل بند ميزانية.
- الدفعة تسجّل خروج المال، وتتكوّن من بنود دفع يشير كل منها إلى ما يسدّده.
التوقّعات
تسجّل تعديلات التوقّعات الرقم النهائي المتوقَّع حين يختلف عن الميزانية، فيرى المشروع النتيجة التي يتّجه إليها لا ما أُنفق فقط.
ملاحظة: أرقام التكاليف محكومة بالصلاحيات. والأعضاء الذين لا يملكون وصولًا إليها لا يرون الوحدة أصلًا.